Autora: Daicy Echeverri
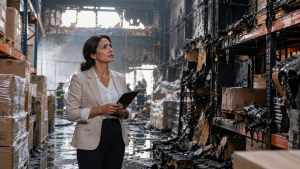
A las 6:20 de la mañana, Paola recibió una llamada que cambiaría el rumbo de su empresa: – señora, hubo un incendio en la bodega. Durante doce años había construido su distribuidora desde cero. Comenzó con dos empleados, un pequeño local y mercancía financiada. Ahora tenía una operación estable, proveedores, clientes y un equipo de trabajo que dependía de ella.
Cuando llegó, encontró parte del inventario destruido, equipos dañados y una bodega que no podría utilizar durante varias semanas. El contador le planteó una pregunta que nunca habían considerado seriamente: – ¿Con qué vamos a pagar la nómina mientras recuperamos la operación?
Laura conocía sus ventas, sus márgenes y sus costos. Lo que no había calculado era cuánto dinero necesitaría si la empresa dejaba de funcionar. Y las cifras demuestran que estos riesgos tienen consecuencias económicas reales.
Los riesgos empresariales en Colombia ya representan pérdidas millonarias
De acuerdo con Fasecolda, entre enero y julio de 2025 las aseguradoras pagaron $457.359 millones por siniestros de incendio y lucro cesante, un incremento del 53 % frente al mismo período de 2024.
El impacto de los fenómenos naturales también merece atención. Tras el terremoto ocurrido en Paratebueno, Cundinamarca, el 8 de junio de 2025, las aseguradoras reportaron afectaciones a 864 inmuebles asegurados, de los cuales 156 correspondían a propiedades privadas y empresariales.
Detrás de esos números hay empresas que debieron reparar instalaciones, recuperar activos y reorganizar sus operaciones. En muchos casos, el problema no termina cuando se apaga un incendio o se repara una máquina. También están los compromisos financieros que continúan mientras el negocio intenta recuperarse.
Por eso, en 2026, contratar seguros empresariales en Colombia no debería considerarse únicamente un gasto administrativo, sino una decisión de gestión de riesgos y protección patrimonial.
¿Cuáles son los seguros empresariales más importantes en Colombia?
No todas las empresas necesitan las mismas pólizas. La elección depende de su actividad económica, los activos que utiliza, las obligaciones que asume y los riesgos que comprometen su continuidad. Sin embargo, hay tres protecciones que conviene evaluar especialmente, veamos:
1. Seguro todo riesgo empresarial: proteger lo que mantiene funcionando el negocio
Para Paola, el inventario era mucho más que mercancía almacenada. Era capital invertido que esperaba recuperar mediante las ventas. El seguro todo riesgo empresarial puede proteger edificios, maquinaria, equipos, inventarios y otros bienes asegurados frente a eventos como incendios, explosiones, determinados fenómenos naturales y otros daños contemplados en la póliza.
Empresas como SURA ofrecen soluciones destinadas a proteger los bienes utilizados en actividades comerciales e industriales. Pero hay una precisión importante: todo riesgo no significa cobertura ilimitada. Cada seguro tiene exclusiones, deducibles, límites y condiciones que deben revisarse antes de contratar.
2. Seguro de lucro cesante: cuando la empresa deja de producir
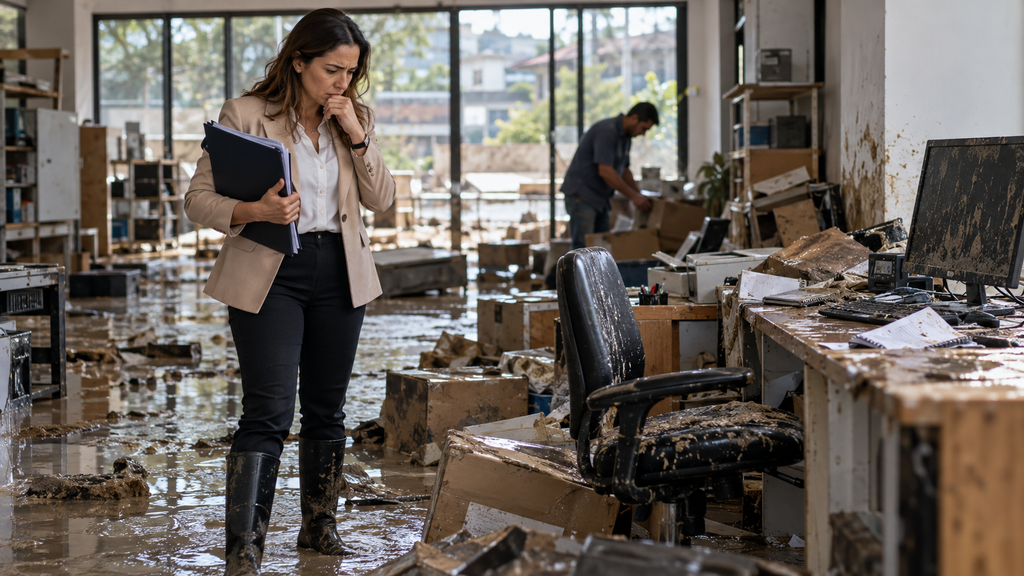
Supongamos que Paola logra recuperar parte de su mercancía, pero necesita un mes para reparar las instalaciones. Durante ese tiempo, los gastos continúan. El seguro de lucro cesante puede compensar determinadas pérdidas económicas derivadas de la interrupción de actividades cuando esta se produce por un daño material cubierto, según las condiciones contratadas.
Algunas pólizas también contemplan gastos adicionales necesarios para reducir la interrupción. No debe confundirse con una garantía de todas las ventas futuras. El cálculo de la indemnización depende de las condiciones, límites, período de indemnización y pérdidas efectivamente amparadas.
Adicionalmente, para restaurantes, industrias, comercios y empresas con altos costos fijos, evaluar esta protección puede ser tan importante como asegurar las instalaciones.
3. Responsabilidad civil empresarial: protegerse frente a reclamaciones de terceros
No todas las pérdidas comienzan dentro de una bodega. Imagina que un cliente sufre un accidente en las instalaciones de tu empresa o que un producto ocasiona daños a otra persona.
La responsabilidad civil empresarial puede ofrecer respaldo frente a determinados daños a terceros y gastos asociados a reclamaciones, siempre que estén comprendidos en la cobertura contratada.
Dependiendo de la actividad, pueden requerirse soluciones de responsabilidad civil extracontractual, profesional o por productos. Una empresa puede contar con excelentes instalaciones y seguir expuesta a reclamaciones que comprometan su patrimonio, debido, por ejemplo, al manejo de la crisis de su reputación.
SURA, AXA Colpatria, Seguros Bolívar y Allianz: ¿qué ofrecen para las empresas colombianas?
Una vez identificados los riesgos, llega una de las decisiones más importantes: elegir la aseguradora y las coberturas adecuadas. En Colombia existen varias compañías con soluciones empresariales. Aunque algunas protecciones son similares, sus productos se diferencian en estructura, amparos, coberturas opcionales y servicios complementarios.
Estas son algunas alternativas que vale la pena conocer:
- SURA: protección patrimonial, continuidad y responsabilidad civil
La compañía SURA ofrece soluciones como Multirriesgo Empresarial, que permite estructurar la protección mediante componentes de daños materiales, lucro cesante y responsabilidad civil.
También dispone de alternativas para empresas que necesitan asegurar maquinaria, equipos, mercancías e instalaciones. Su propuesta resulta relevante para empresarios interesados en evaluar conjuntamente la protección de sus activos, la continuidad operativa y las responsabilidades frente a terceros.
La selección de coberturas dependerá del producto y de las condiciones particulares de contratación.
- AXA Colpatria: protección por tipos de riesgo empresarial
La organización AXA Colpatria presenta su oferta para pymes mediante soluciones diferenciadas de propiedad, responsabilidad civil extracontractual, responsabilidad civil profesional, protección de directores y administradores, y transporte de mercancías.
Por ejemplo, una firma de consultoría podría necesitar protección frente a reclamaciones relacionadas con sus servicios profesionales, mientras una distribuidora tendría mayor interés en asegurar inventarios y mercancías durante su transporte. Su portafolio permite identificar productos específicos según el tipo de exposición que enfrenta la organización.
- Seguros Bolívar: multirriesgo empresarial y prevención
En el caso de la compañía de Seguros Bolívar, ésta cuenta con una alternativa de Multirriesgo Empresarial para pequeñas y medianas empresas. Su oferta contempla protección frente a determinados daños materiales y lucro cesante, además de servicios orientados a la prevención de riesgos.
Entre sus servicios complementarios se encuentran asesorías técnicas y asistencias de emergencia, sujetas a las condiciones del producto. Esta combinación puede ser de interés para empresas que desean complementar el aseguramiento con orientación preventiva.
- Allianz: protección para pymes y riesgos especializados
Por su parte, Allianz Colombia dispone de soluciones como Mi Pyme, con protección básica de daños materiales y opciones adicionales relacionadas con terremoto, daños a equipos electrónicos, rotura de maquinaria, hurto y lucro cesante.
También ofrece seguros especializados para determinadas actividades empresariales. Su oferta permite evaluar coberturas patrimoniales y técnicas según las características de la operación.
¿Cuál aseguradora empresarial es mejor?
No existe una respuesta universal. Sin embargo, ninguna de estas características permite afirmar que una compañía sea siempre más económica o tenga mejores coberturas que otra.
Para determinarlo es necesario comparar cotizaciones equivalentes, condiciones vigentes, deducibles, exclusiones, límites asegurados y necesidades particulares de la empresa. La póliza adecuada será aquella que responda a los riesgos prioritarios del negocio y a su capacidad financiera.
¿Qué otros seguros necesita tu empresa?
Además de las protecciones patrimoniales, existen necesidades que dependen de la actividad económica. Por ejemplo, una constructora o contratista puede requerir pólizas de cumplimiento y seguros técnicos relacionados con sus proyectos.
Por otro lado, una distribuidora debe considerar riesgos asociados al transporte de mercancías, o una empresa de servicios profesionales puede necesitar responsabilidad civil por errores u omisiones. Y una organización con alta dependencia tecnológica debería evaluar los riesgos de incidentes cibernéticos y las coberturas disponibles para gestionarlos.
También existen seguros colectivos de vida, salud y accidentes que pueden complementar las estrategias de bienestar de los trabajadores, sin sustituir las obligaciones legales de seguridad social y riesgos laborales. El objetivo no es contratar todas las pólizas disponibles, sino identificar qué situaciones podrían ocasionar las pérdidas más graves para la empresa.
¿Cuánto cuesta un seguro empresarial en Colombia en 2026?
El precio varía según la actividad económica, el valor de los bienes asegurados, la ubicación del negocio, los riesgos cubiertos, los límites de indemnización, los deducibles y otras condiciones evaluadas por la aseguradora.
Por eso, dos empresas con ingresos similares pueden recibir cotizaciones diferentes. Y dos pólizas aparentemente equivalentes pueden ofrecer niveles de protección distintos. Antes de contratar, conviene responder tres preguntas:
- ¿Qué necesito proteger? Instalaciones, mercancías, maquinaria, ingresos, responsabilidades contractuales o posibles reclamaciones.
- ¿Qué pérdida podría asumir con recursos propios? Esta respuesta ayuda a evaluar deducibles y límites de cobertura.
- ¿Cuánto tiempo podría sostener la operación si ocurriera un siniestro? Es una pregunta fundamental para decidir si conviene incorporar coberturas de interrupción del negocio.
La Superintendencia Financiera de Colombia recomienda revisar las condiciones, los amparos y las exclusiones antes de contratar productos de seguros. Una asesoría personalizada de Mejor Seguros facilitaría la comparación y evitar decisiones basadas únicamente en el precio.
Cuando Paola finalmente logró recuperar parte de su operación, comprendió algo que nunca había incluido en sus planes de crecimiento: Una empresa no solo necesita recursos para expandirse. También requiere prepararse para enfrentar situaciones que podrían detenerla.
Su historia nos devuelve a una pregunta sencilla: Si mañana tu empresa tuviera que cerrar temporalmente por un siniestro, ¿cuánto tiempo podrías sostenerla? Una semana, un mes, tres meses… La respuesta revela más sobre sus necesidades de protección que cualquier cotización inicial.
Los seguros no eliminan los riesgos ni garantizan que toda pérdida sea indemnizada. Pero una cobertura correctamente seleccionada puede proporcionar respaldo financiero ante los eventos contemplados en el contrato. Y esa diferencia es decisiva para proteger el patrimonio construido.
Detrás de cada empresa existen años de trabajo, inversiones, colaboradores y proyectos que merecen protección. En Mejor Seguros acompañamos a empresarios en la evaluación de soluciones de aseguramiento para proteger su patrimonio y fortalecer la continuidad de sus negocios.
Contamos con alternativas de protección empresarial de SURA y diversas compañías de acuerdo al diagnóstico inicial, incluyendo soluciones para daños materiales y responsabilidad civil, de acuerdo con las condiciones de cada producto.
Nuestro objetivo es ayudarte a identificar los riesgos de tu empresa y seleccionar coberturas acordes con sus necesidades. ¿Sabes cuánto podría costarle a tu negocio enfrentar un siniestro sin protección? Conoce las opciones de seguros empresariales y solicita una cotización personalizada en Mejor Seguros.